Sportwettensteuer Deutschland: 5,3 % Wettsteuer — wer zahlt, wie sie wirkt
 Available in US
Inhaltsverzeichnis
- Die Sportwettensteuer und ihr Volumen im deutschen Markt
- Wie die 5,3 % Steuer berechnet wird — Einsatz, nicht Gewinn
- Wer trägt die Sportwettensteuer — Marktbereiche oder Wetter?
- Wie die Wettsteuer den effektiven Auszahlungsschlüssel für Wetter senkt
- Welche Märkte absorbieren die Steuer und welche geben sie weiter?
Die Sportwettensteuer und ihr Volumen im deutschen Markt
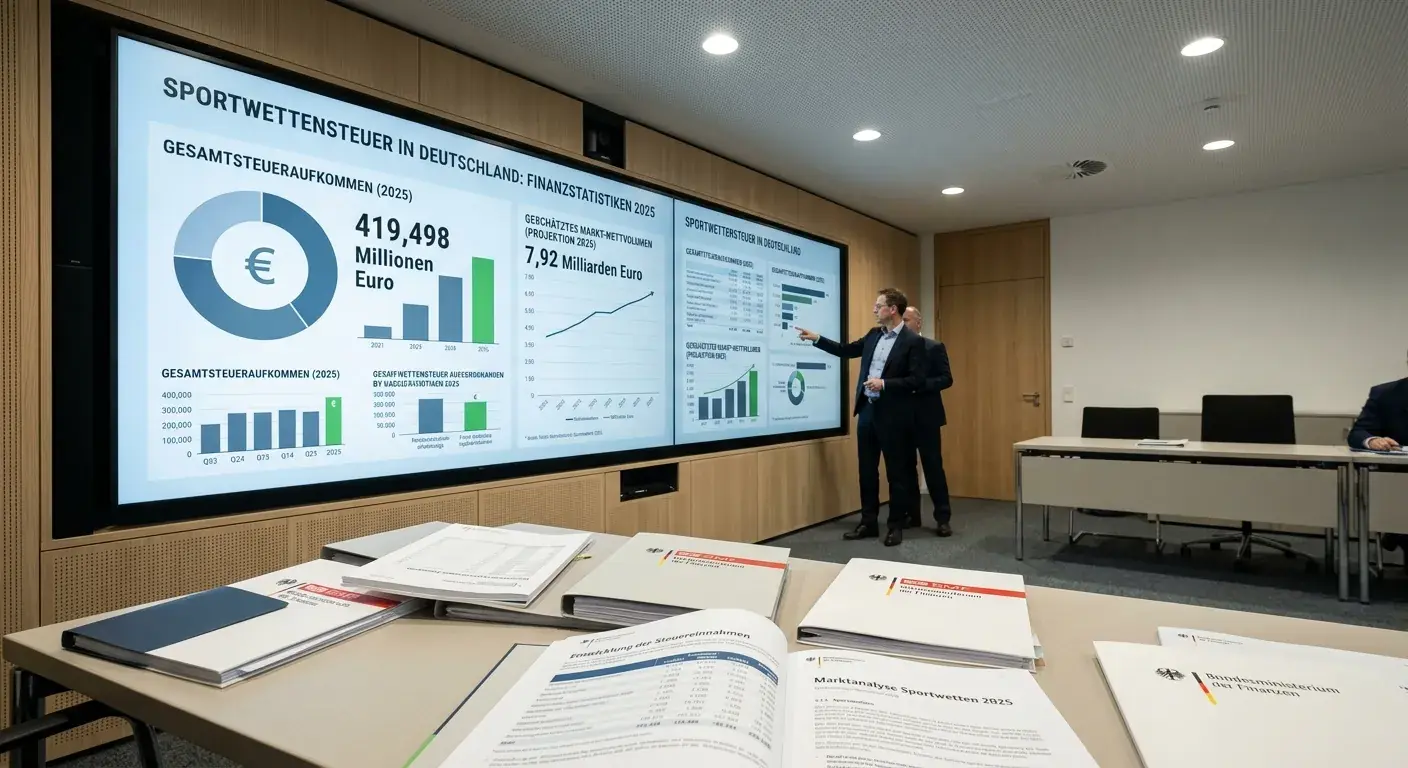
Wenige Zahlen illustrieren die Größe des deutschen Sportwettenmarkts so präzise wie die Steuereinnahmen des Bundes: Laut Bundesministerium der Finanzen (BFM) lagen die kassenmäßigen Steuereinnahmen aus der Sportwettensteuer in 2025 bei 419,498 Millionen Euro — nach 423,267 Millionen Euro in 2024. Bei einem Steuersatz von 5,3 % auf den Spieleinsatz ergibt das ein reguliertes Marktvolumen von rund 7,92 Milliarden Euro für 2025, so die Analyse des BFM. Diese Zahlen machen deutlich: Die Sportwettensteuer ist kein Randphänomen, sondern ein strukturelles Merkmal eines Massenmarkts.
Als Branchenexperte erlebe ich immer wieder, dass Wetter die Sportwettensteuer entweder gar nicht auf dem Radar haben oder systematisch falsch einschätzen. Das ist verständlich — die Steuer ist im UI der Marktbereiche oft unsichtbar — aber sie beeinflusst direkt, was vom Einsatz übrig bleibt. Wer die Mechanik versteht, kann gezielt Marktbereiche wählen, die die Steuerlast selbst tragen.
Die Sportwettensteuer wurde in ihrer aktuellen Form durch das GlüStV 2021 und das begleitende Rennwett- und Lotteriegesetz (RennwLottG) in der Fassung von 2021 geregelt. Sie gilt für alle in Deutschland lizenzierten Sportwetten-Marktbereiche, die auf der GGL-Whitelist stehen. Nicht-lizenzierte, also illegale Marktbereiche zahlen diese Steuer nicht — ein strukturelles Wettbewerbsproblem, auf das sowohl die GGL als auch der Deutsche Sportwettenverband (DSWV) regelmäßig hinweisen.
Wie die 5,3 % Steuer berechnet wird — Einsatz, nicht Gewinn
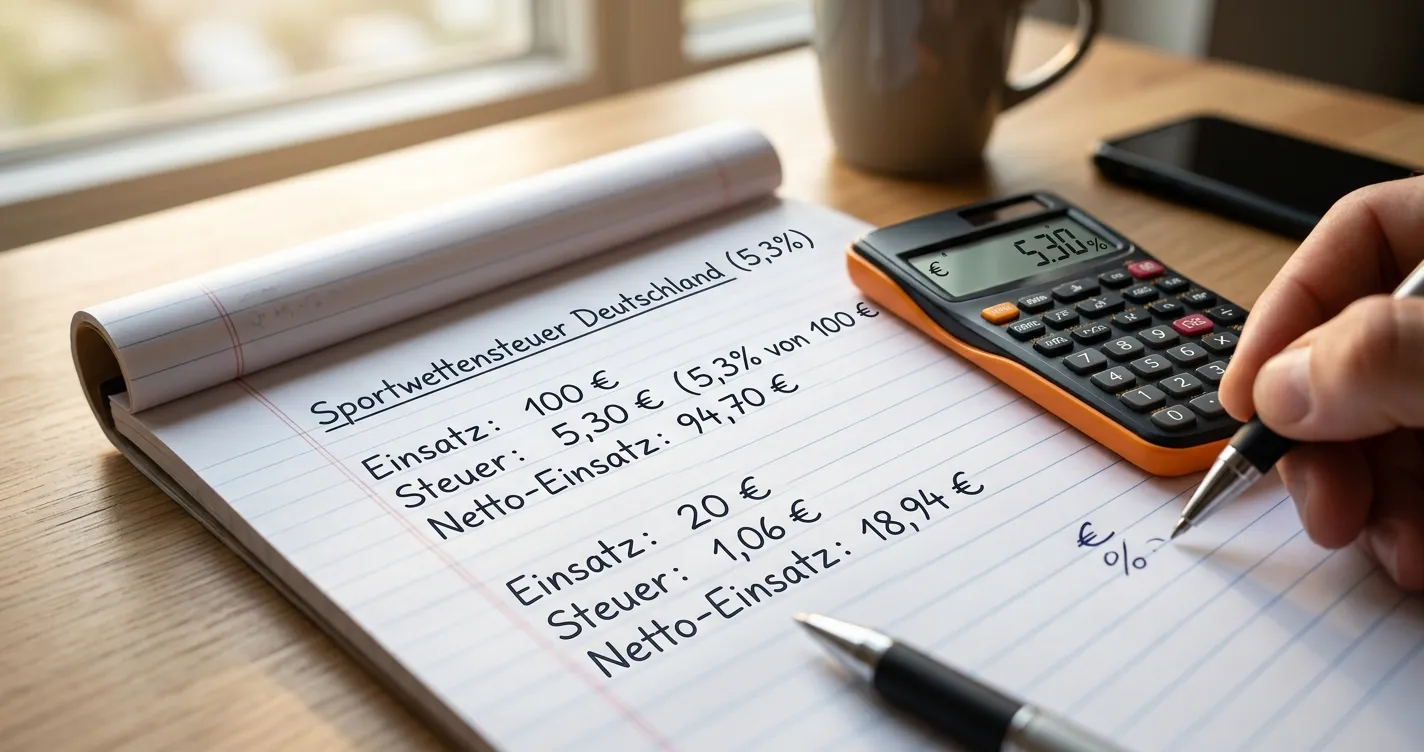
Der wichtigste Grundsatz der Sportwettensteuer, der trotzdem regelmäßig missverstanden wird: Die 5,3 % Wettsteuer werden auf den Spieleinsatz erhoben — nicht auf den Gewinn. Das klingt zunächst harmlos, hat aber erhebliche Auswirkungen auf die Ökonomie jeder einzelnen Wette.
Ein konkretes Beispiel: Wer 100 Euro auf ein NHL-Spiel setzt, schuldet dem Staat 5,30 Euro Sportwettensteuer — unabhängig davon, ob die Wette gewonnen oder verloren wird. Bei einem Verlust verliert der Wetter also nicht 100 Euro, sondern effektiv 105,30 Euro. Bei einem Gewinn mit Quote 2,00 wären die Bruttoauszahlung 200 Euro, aber der effektive Nettovorteil wurde durch die Steuer geschmälert — je nachdem, wer die Last trägt. Die Steuer fällt bei jeder Wette an, nicht nur bei erfolgreichen.
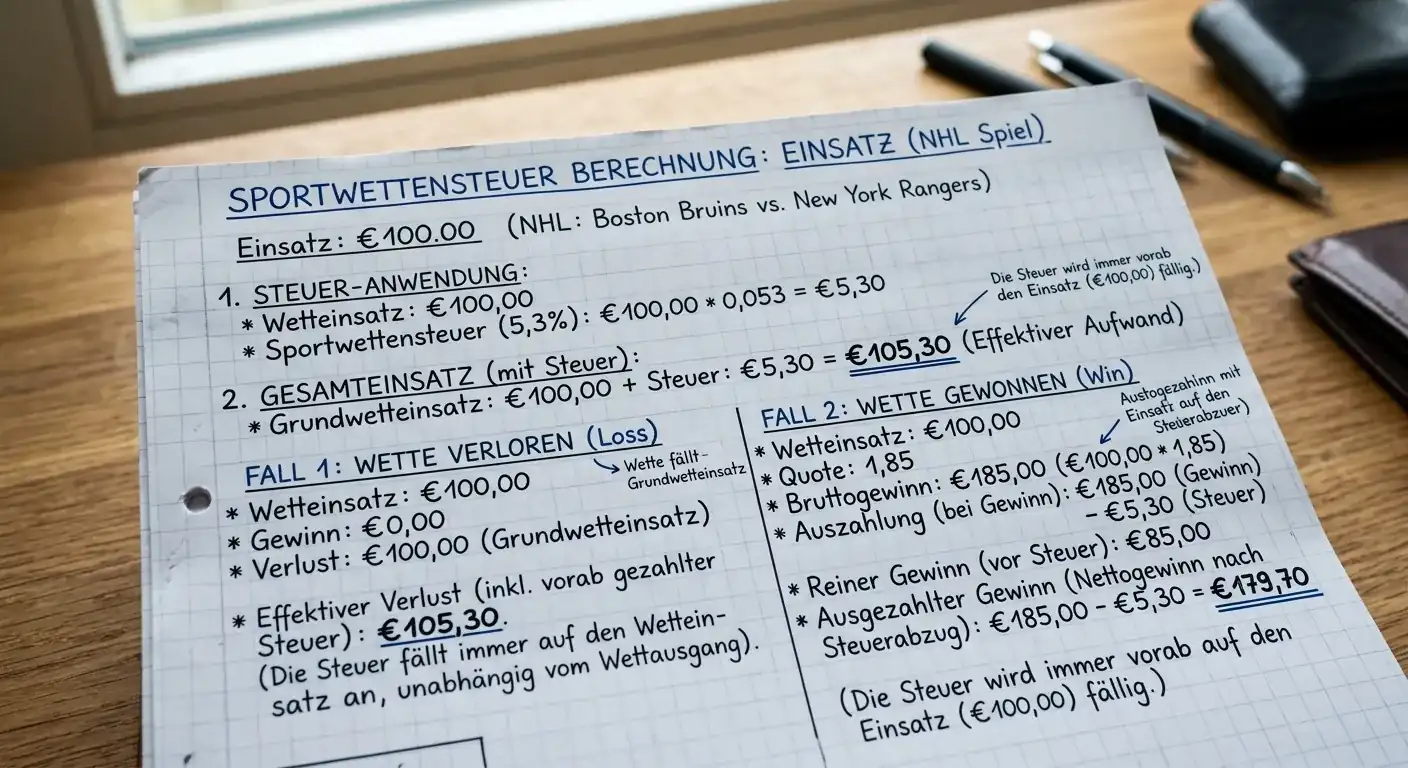
Technisch ist der Steuerschuldner gemäß RennwLottG der Marktbereiche — nicht der Wetter. Das Gesetz verpflichtet den Wettmärkte, die Steuer an das Finanzamt abzuführen. Was rechtlich klar ist, ist wirtschaftlich aber eine Frage der Weitergabe: Marktbereiche können die Steuerlast intern absorbieren oder sie in Form reduzierter Quoten faktisch an den Kunden weitergeben. Genau hier liegt der entscheidende Unterschied zwischen Marktbereiche für die Praxis.
Wer trägt die Sportwettensteuer — Marktbereiche oder Wetter?
Diese Frage ist das Kernthema der Sportwettensteuer aus Kundenperspektive — und die Antwort ist: es kommt auf den Marktbereiche an. Es gibt im deutschen Markt zwei grundlegend unterschiedliche Modelle.
Modell 1: Der Marktbereiche absorbiert die Steuer vollständig. In diesem Fall werden keine 5,3 % vom Einsatz abgezogen. Der Wetter erhält bei Quote 2,00 bei einem Einsatz von 100 Euro tatsächlich 200 Euro ausbezahlt. Der Marktbereiche trägt die Steuer aus seiner Bruttomarge — was Druck auf den Quotenschlüssel ausübt, aber dem Kunden ein sauberes Benutzererlebnis bietet. Dieses Modell nutzen etwa mehrere lizenzierte Marktbereiche explizit als Argument für ihre Wettbasis.
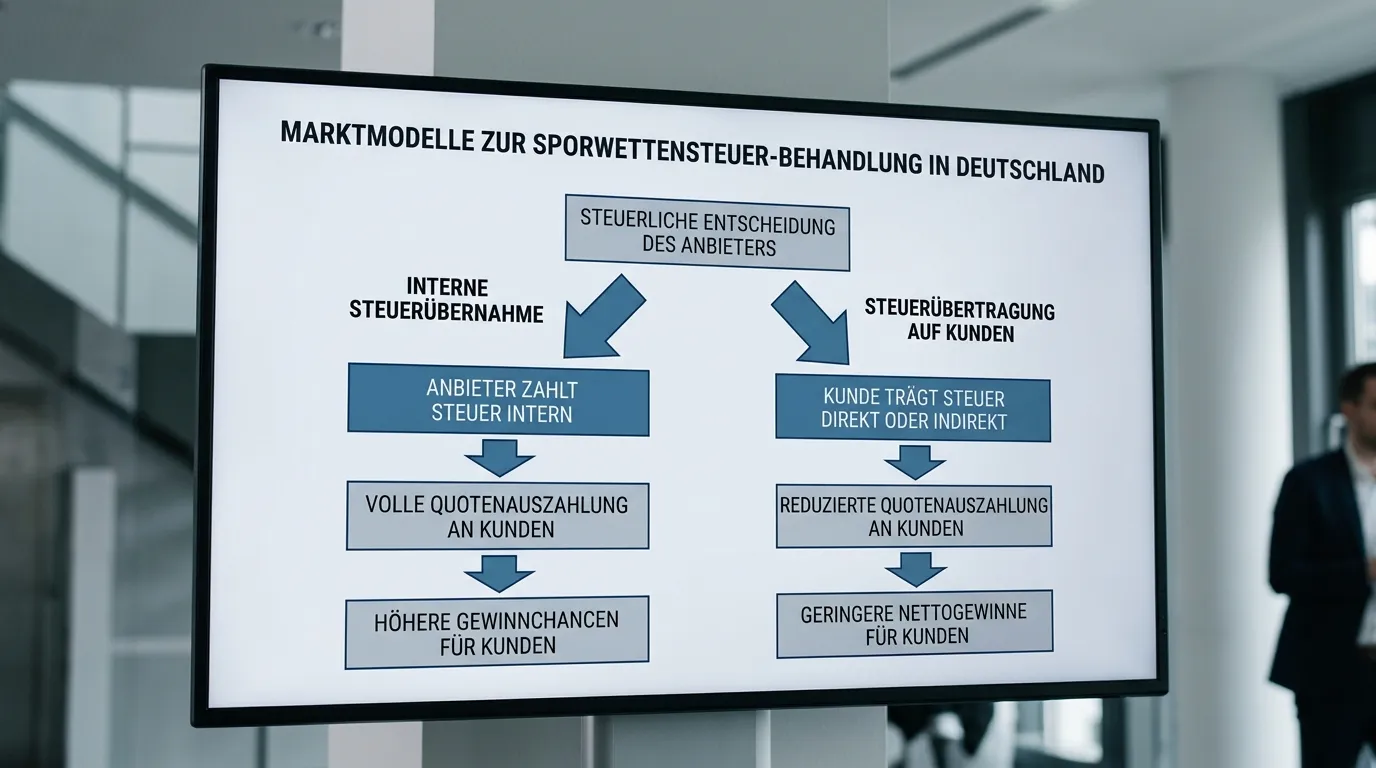
Modell 2: Die Steuer wird vom Einsatz abgezogen. Hier erhält der Wetter bei einem Einsatz von 100 Euro effektiv nur 94,70 Euro als Berechnungsgrundlage. Die Quotenausgabe bezieht sich dann auf diesen reduzierten Betrag. Über viele Wetten hinweg kumuliert sich dieser Unterschied erheblich. Wer bei einem Marktbereich wettet, der die Steuer weitergibt, ohne das zu kommunizieren, zahlt versteckt mehr pro Wette.
Laut Bundesministerium der Finanzen (BFM) und GlüStV 2021 ist jeder lizenzierte Marktbereiche verpflichtet, die Behandlung der Sportwettensteuer transparent zu kommunizieren. In der Praxis findet sich dieser Hinweis häufig in den AGB oder im FAQ-Bereich — aber selten prominent auf der Wettoberfl
äche selbst. Als Wetter empfehle ich, diese Information aktiv vor der Kontoeröffnung einzuholen.
Wie die Wettsteuer den effektiven Auszahlungsschlüssel für Wetter senkt
Wer den Quotenschlüssel als Vergleichsmetrik verwendet — was ich jedem professionellen Sportwetter empfehle — muss die Sportwettensteuer in seine Kalkulation einbeziehen. Die publizierten Quotenschlüssel basieren in der Regel auf Bruttoquoten vor Steuerberücksichtigung. Der effektive Auszahlungsschlüssel nach Steuer liegt immer darunter — der Grad hängt vom Weitergabe-Modell des Marktbereich ab.
Ein Beispiel auf Basis veröffentlichter Werte: ein lizenzierter Marktbereich weist laut mopo.de für 1×2-Märkte einen Quotenschlüssel von 95,05 % aus. Wenn dieser Marktbereiche, die Sportwettensteuer an den Kunden weitergibt, sinkt der effektive Wert für den Wetter auf rund 89,9 % (95,05 % × 0,947). Das entspricht einer erheblichen Differenz — insbesondere im Vergleich zu einem Marktbereich, der die Steuer absorb
iert und damit die vollen 95,05 % als echte Auszahlungsrate liefert.
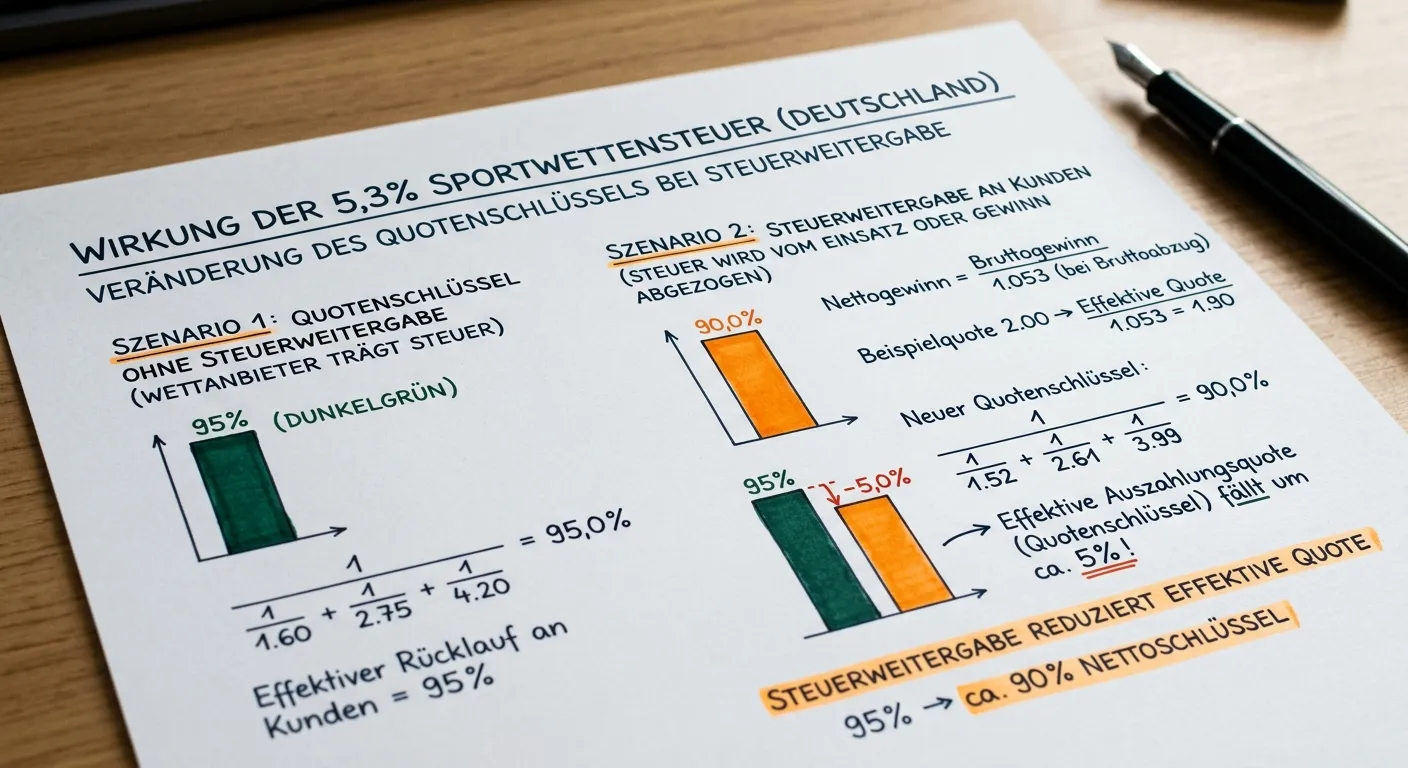
Die praktische Empfehlung ist daher: Quotenschlüssel-Vergleiche immer mit der Frage verknüpfen, ob der Marktbereiche, die Steuer internalisiert oder weitergibt. Ein Marktbereiche mit 93 % Bruttoschlüssel und interner Steuerabsorption kann für den Wetter wirtschaftlich attraktiver sein als ein Marktbereich mit 95 % Schlüssel, der die 5,3 % abzieht. Die Gesamtrechnierung der Eishockey Wettmärkte im Vergleich muss diesen Faktor einschließen.
Welche Märkte absorbieren die Steuer und welche geben sie weiter?
Im deutschen Markt ist die Transparenz zu dieser Frage unterschiedlich ausgeprägt. Eine strukturierte Übersicht ist schwierig zu erstellen, weil Marktbereiche ihre Praxis ändern und selten prominent kommunizieren — aber es gibt belastbare Indikatoren.
Marktbereiche, die explizit mit „Steuerfrei wetten“ oder „Keine Abzüge durch Wettsteuer“ werben, absorbieren die Steuer vollständig. Das ist eine klare Aussage, die rechtlich überprüfbar ist. Bei Marktbereiche, die diese Aussage nicht treffen, lohnt ein Blick in die AGB unter dem Stichwort „Sportwettensteuer“ oder „5,3 %“. Fehlt jede Erwähnung, ist das ein Warnsignal — nicht unbedingt für Illegalität, aber für mangelnde Transparenz.
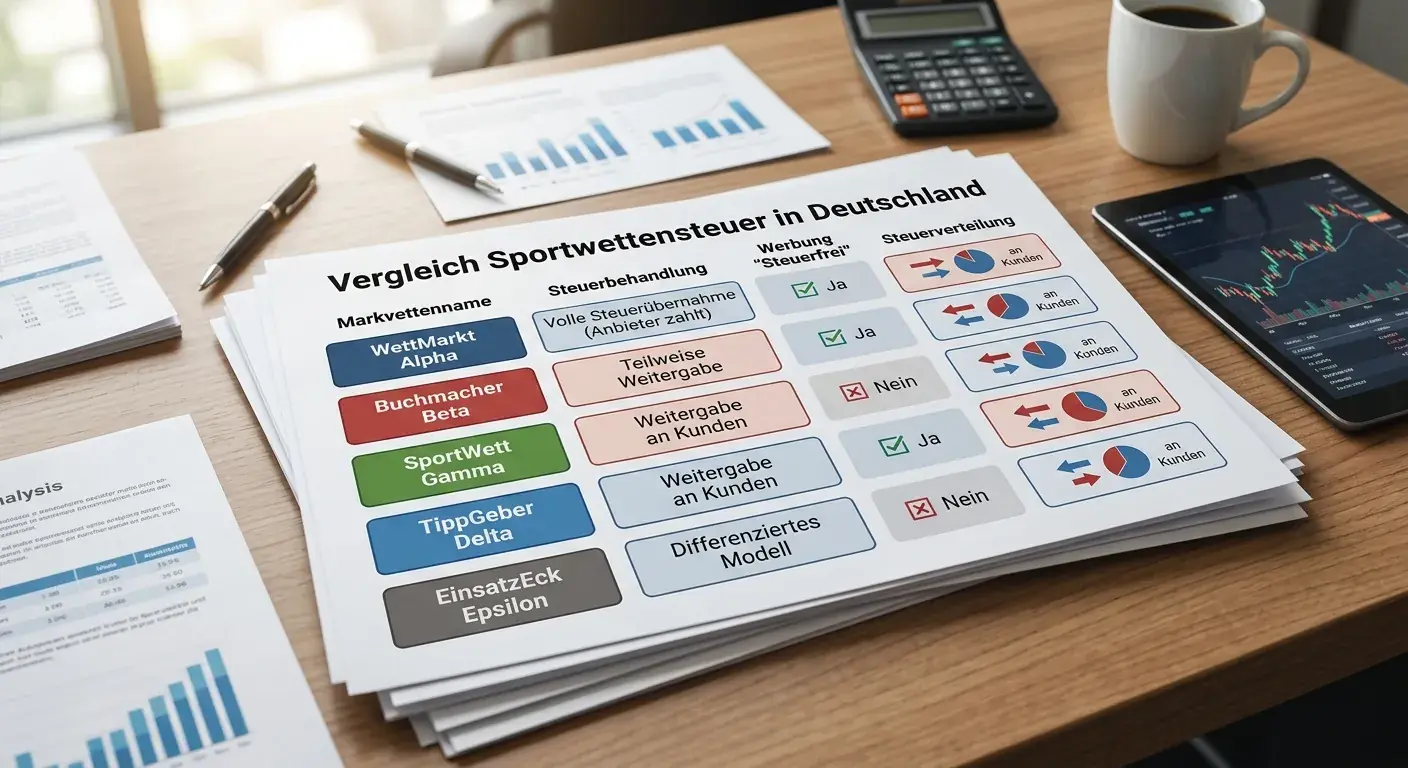
Laut Bundesministerium der Finanzen (BFM) lagen die Steuereinnahmen 2025 bei 419,498 Millionen Euro — das impliziert, dass die Steuer in vollem Umfang in den Markt eingepreist ist. Die Frage ist nur, auf welcher Seite der Transaktion. Für Eishockey-Wetter auf die NHL, wo Quotenschlüssel von 95–97 % erreichbar sind, macht der Unterschied von 5,3 % absolut betrachtet einen erheblichen Anteil der verfügbaren Marge aus. Mehr zur Rechtslage und den regulatorischen Hintergründen erklärt die Seite zu Eishockey Wetten in Deutschland: Rechtslage und GGL-Regulierung.
Wie hoch ist die Sportwettensteuer in Deutschland?
Die Sportwettensteuer in Deutschland beträgt 5,3 % des Spieleinsatzes. Sie gilt für alle lizenzierten Sportwetten-Marktbereiche auf der GGL-Whitelist und ist im Rennwett- und Lotteriegesetz (RennwLottG) verankert. Die Steuer fällt pro Wette an, unabhängig davon, ob die Wette gewonnen oder verloren wird.
Wer zahlt die 5,3 % Sportwettensteuer — ich oder der Marktbereiche?
Rechtlich ist der Marktbereiche der Steuerschuldner. Wirtschaftlich kommt es darauf an, ob der Marktbereiche, die Steuer intern absorbiert oder sie in Form reduzierter Quoten an den Kunden weitergibt. Marktbereiche, die mit ’steuerfreiem Wetten‘ werben, tragen die Steuer selbst. Andere Marktbereiche ziehen sie vom Einsatz ab, was den effektiven Auszahlungsschlüssel für den Wetter senkt.
Wie beeinflusst die Sportwettensteuer meinen effektiven Quotenschlüssel?
Wenn ein Marktbereich, die Sportwettensteuer weitergibt, sinkt dein effektiver Quotenschlüssel um den Faktor 0,947. Bei einem publizierten Bruttoschlüssel von 95 % ergibt das einen effektiven Wert von circa 90 %. Marktbereiche, die die Steuer internalisieren, liefern den vollen Bruttoschüssel als Nettoauszahlungsrate. Daher ist die Steuerbehandlung beim Quotenvergleich immer einzubeziehen.
Erstellt vom Redaktionsteam „Eishockey Wettanbieter”.